La crise financière de 33 avant JC

Nous ne résistons pas à l'envie de donner le texte de tacite racontant la crise financière de 33 avant JC.

Toute ressemblance avec la situation actuelle ne saurait être que fortuite. Mais tout de même.


"Cependant, un grand nombre d'accusateurs se déchaînèrent sur les gens qui accroissaient leur fortune par le prêt à intérêt, contrairement à une loi du dictateur César fixant les limites des créances et des propriétés en Italie, une loi qui, depuis longtemps, n'était plus respectée parce que l'on fait passer l'intérêt privé avant le bien public. L'usure fut de tout temps le fléau de cette ville, et une cause sans cesse renaissante de discordes et de séditions. Aussi, même dans des siècles où les mœurs étaient moins corrompues, on s'occupa de la combattre. D'abord, en effet, les Douze Tables avaient interdit d'exiger un intérêt supérieur à un douzième*, qui, auparavant, n'avait de bornes que la cupidité des riches ; puis, sur une proposition de loi déposée par les tribuns, on le réduisit à un demi-douzième ; finalement, les emprunts à intérêt furent interdits. De nombreux plébiscites tentèrent d'empêcher les infractions qui, tant de fois réprimées, se reproduisaient avec une merveilleuse adresse. Le préteur Gracchus, devant qui se faisaient les poursuites dont nous parlons ici, fut effrayé du grand nombre des accusés et consulta le sénat. Les sénateurs alarmés (car pas un ne se sentait irréprochable) demandèrent grâce au prince. Leur prière fut entendue, et dix-huit mois furent donnés à chacun pour régler ses affaires domestiques comme la loi l'exigeait.

"D'où pénurie de numéraire, du fait que toutes les créances furent mobilisées à la fois et parce que, en raison du grand nombre de condamnés et de la vente de leurs biens, l'argent monnayé était accumulé par le fisc ou le trésor public**. En outre, le sénat avait prescrit que chacun investît les deux tiers de l'argent, jusque-là placé à intérêt, en terres situées en Italie. Mais les créanciers réclamaient la totalité de ce qui leur était dû et il n'eût pas été honorable, de la part des débiteurs, de ne pas tenir leurs engagements. En vain ils courent, ils sollicitent ; le tribunal du préteur retentit bientôt de demandes. Les ventes et les achats, où l'on avait cru trouver un remède, augmentèrent le mal parce que les créanciers avaient employé tout leur argent à acheter des terres. L'abondance des biens à vendre ayant entraîné une baisse des prix, plus on était endetté plus on avait de mal à trouver acheteur et bien des gens voyaient leur fortune s'effondrer ; la ruine du patrimoine entraînait l'écroulement de la situation sociale et de la réputation, jusqu'au jour où Tibère mit à la disposition des banques une somme de cent millions de sesterces, avec la faculté de prêter sans intérêt pendant trois ans, si le débiteur fournissait à l'État en bien-fonds une caution du double. Ainsi le crédit se trouva rétabli et peu à peu il y eut même des particuliers pour prêter."
 
* Un douzième par mois, soit 100 % par an !
** Le produit de la vente des biens confisqués aux condamnés pour crime de lèse-majesté, principalement, était versé, après déduction de la récompense légale pour l'accusateur, soit au trésor particulier de l'empereur (fiscus), soit au trésor géré par le sénat (aerarium).
Tacite, Annales. Chapitre VI. XVI - XVII. Coll. Folio

Un an après la chute de Lehman Brothers un économiste lit : le Monde


Nous reprenons ici la petite chronique de Sylvain Dieudonné sur la manière dont la presse rend compte de la récession, un an après la chute de Lehman-Brothers.

Mais puisque nous allons évoquer le journal le Monde, c’est l’occasion de décerner un « e-toile » d’honneur à Pierre Antoine-Delhommais pour son papier dans l’édition du journal datée du dimanche 20-lundi 21 septembre.  Il exprime deux thèses que nous défendons depuis des lustres : la crise de 1929 n’a en réalité  pas fait l’objet d’un consensus sur ses causes ; la crise actuelle n’est pas nécessairement la crise des « subprimes ».  Nous ne savons pas s’il nous lit mais si oui, nous en sommes très heureux et si non, nous sommes contents de ne pas être  totalement seul à exprimer des vues qui sont pourtant élémentaires.  Encore un effort PAD : il reste à mettre en cause les changes flottants !

PA Delhommais  et  J.P. Robin, son alter ego au Figaro, sont pratiquement les seuls journalistes économiques dont on puisse lire les billets sans être effondré de rire ou de tristesse.


En parcourant le journal le Monde du 23 septembre 2009

Par Sylvain Dieudonné

Ce numéro est particulièrement intéressant puisqu’il comprend le supplément  économique et qu’il traite de l’anniversaire de la crise.

1. Le journal pose une bonne question à quelques personnalités : «  s’il n’y avait qu’une  et une seule leçon à tirer de la crise, laquelle retiendrez-vous » ?  Notre réponse au Cercle des Economistes E-toile aurait sans doute été unanime : il faut en finir avec les changes flottants source de touts les maux.


- La crise alimentaire est toujours là  répond un responsable de la FAO. Oublions la finance et occupons nous du milliard de personnes qui ont faim.  Il est vrai que la monnaie est le « sang des peuples ». Une mauvaise monnaie signifie  des situations tragiques. Bien d’accord.  Mais on attend la « seule mesure ».


- Réduire le marché à sa réalité d’outil dit un président de groupe de conseils. Le genre même de propos qui en eux-mêmes ne veulent rien dire.  Surtout quand on ajoute qu’il faut « remettre en route l’histoire ». Blablabla !


- Patrick Pelata, de Renault,  signale que le goût de l’argent frais n’était pas dans la culture de son entreprise.  Vive le cash et le dynamisme. Tout cela ne nous éclaire pas vraiment. Mais ne fait de mal à personne.


- Thomas Philippon, lauréat du prix du meilleur jeune économiste 2009, indique qu’il faut démocratiser la finance. Après avoir affirmé, fort justement, que les mastodontes bancaires bénéficient  d’une impunité de fait qui n’a fait que se renforcer, il indique qu’il faut mettre fin à cela mais pas un mot sur la méthode et aucune indication de moyens.


- Daniel Cohn Bendit veut sortir du cycle croissance, crédit, endettement. Il reprend en si bémol majeur la thèse altermondialiste  comme quoi le crédit à besoin de la croissance et que l’endettement nous mène  à la catastrophe.  Il n’ose pas dire qu’il faut entrer dans la décroissance (il perdrait tout crédit politique avant les municipales) et se contente de phrases type de la langue de bois gauchiste : mutation profonde de nos modes de vie.  Déjà en 68 il était contre la société de consommation et effectivement les dix ans suivants avaient été très difficile pour le pouvoir d’achat.  Ce qui est bizarre c’est qu’il demande de sortir d’un « système irrationnel » alors même qu’il va dans le sens demandé !


- Jean Claude Trichet dit une chose importante : le monde ne peut échapper à des réformes profondes.  L’ennui c’est qu’il ne dit pas lesquelles. Un point intéressant : qui vise-t-il  en affirmant qu’il ne faudra tenir compte « d’aucun privilège » ? Le Dollar ?


- Vincent Peillon va chercher Jaurès, Marx et Debord. On est sauvé.


- Jean Arthuis appelle à l’usage d’une prime d’assurance pour les banques. Que sont les CDS sinon des primes d’assurances souscrites par les banques ? On a vu que la prime d’assurance n’a de sens que si l’endettement n’est pas tel que même AIG ne peut pas fournir la garantie.


- Oxfam rappelle comme la FAO qu’il faut agir sur les causes des injustices mondiales. C’est bien. L’ennui c’est que tout le monde croyait que la croissance élevée des pays pauvres   des années 2005-2007 était  excellentes à cette fin. Et krach !   Les bons sentiments ne suffisent pas.


- Une femme (enfin !), la présidente du fonds d’investissement AXA, pense qu’on a transformé des risques visibles en risques invisibles.  Qui « on » ?  AXA fut une des sociétés d’assurances les plus engagées  dans le prêt de titres aux spéculateurs,  l’assurance des crédits  et l’intégration des subprimes dans les portefeuilles des épargnants.  Un mot de regret ? Non : le coupable c’est la titrisation.  Comme c’est facile !

Pour l’essentiel on voit que les réponses ne sont qu’un tissu de banalités colorées par le camp politique  pour les politiciens ou par la prudence consensuelle pour les autres.  Aucun intérêt !


2.  Le journal s’honore aussi d’un article du à un économiste italien  pêché on ne sait où (un certain Tito Boeri) qui va débiter toutes les sottises habituelles avec une bonne inconscience béate qui fait mal à lire.


- « La crise était imprévisible ». Bienvenu  au Club aux milles membres de la corporation des économistes qui n’ayant rien prévu considèrent que c’est absolument normal et ne doit pas leur être compté à charge ni les empêcher de pérorer.  


- « Les économistes n’ont pas réalisé que  les risques se concentraient  au sein de quelques géants financiers ».  Ici, on cumule deux erreurs : c’est l’endettement global, très facile à voir qui était le problème ; il a été permis  notamment parce qu’on a diffusé le risque  un peu partout entre banques et hors des banques !  


- « Les économistes  n’ont pas pris la peine d’étudier les produits financiers innovants et les financiers n’ont pas considéré les risques macro-économiques de leurs  produits ». Cela fait des lustres que le secteur bancaire et financier est  une sorte de trou noir de la science économique, c’est vrai.  Mais il n’y avait pas besoin de connaître intimement le domaine des subprimes pour prévoir la crise : il suffisait de regarder l’évolution de l’endettement global et des déséquilibres de balances de paiement.  Et certains économistes de banque ont fait la théorie  des produits dérivés (en France celui de Natixis, n’insistons pas !)  aux Etats unis ceux de la FED : ils n’y voyaient que des avantages ; Seule la BRI a sonné l’alerte. Il suffisait d’écouter. Même en Italie c’était possible.


- « Les économistes doivent retourner au livre et garder le silence ». Comme cela ils cesseront de se disperser sur le net ou dans des articles de commentaires de journaux.  On veut bien pour Krugman ou Stiglitz qui se contentent de prendre des postures   et soignent leur image.  Sinon quel monde de taiseux que les économistes !  Nous le répétons souvent : ils n’aident pas beaucoup les journalistes et se contentent de gérer prudemment leur carrière en ne disant rien ou si peu. Et en ne prenant aucun risque.  Il vaudrait mieux que certains économistes en poste lisent un peu plus les analyses du WEB. Les nôtres bien sûr mais tant d’autres  qui donnent une information bien mieux documentée et analysée que la presse quotidienne.


Récemment un journaliste disait fort justement que le rôle de la presse n’était plus l’expertise car l’expertise était sur le WEB pas dans les journaux.  Le rôle de la presse est (après la survie et la captation par un moyen ou un autre de l’intérêt de lecteurs prêts à payer)  de mettre en valeur les expertises  éventuellement en les mettant en concurrence.  C’était très bien vu. Mais ce n’est pas ce qui est fait : la presse aussi  cherche la tranquillité. Aucun article envoyé entre décembre  2006 et juillet 2008 annonçant la crise n’a jamais été retenu.


Au total ce « point de vue » cumule toutes les erreurs et les sottises possibles.  Un vrai aimant à erreurs et raisonnements vaseux.  L’Italie aurait surement mieux à nous proposer que ce tissu d’inepties.


Lire la presse reste une épreuve  dans le domaine de l’économie.   En dépit de l’indigence souvent marquée de beaucoup d’économistes détenant des postes officiels  dans l’enseignement et le conseil aux dirigeants publics ou privés,  les responsables de la presse ont les moyens de faire mieux notamment en allant chercher des analyses   qui, tout en restant fortement articulées et raisonnées,  n’entrent pas dans le train-train des sénateurs de l’information économique plan plan.  


Sylvain Dieudonné

Le gouffre s'agrandit

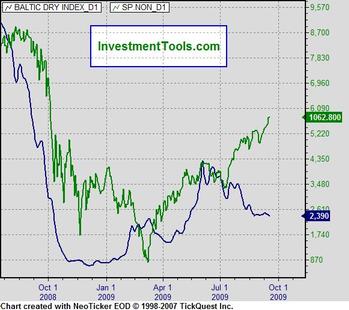
L'écart entre BDI et SP 500 n'a jamais été plus grand.

Bien sûr le Blatic index ne doit pas être considéré comme un indice précuseur de la bourse (ce serait trop facile), mais on voit que les prix du fret sont en baisse depuis trois mois, indiquant une stagnation et même un peu plus du commerce international  alors que la bourse soutenue par la spéculation alimentée par la création monétaire ne cesse de porter à la hausse les valeurs boursières.

La montée du cours de l'OR mesure celle de la méfiance. Nous avons donc plusieurs contradictions.  La hausse de la bourse devrait plutôt être accompagnée de la baisse de l'or. De même que la hausse de la bourse  devrait être alimnetée par la confiance née du retour du moteur de croissance qu'est le commerce international.

Ces contradictions démontrent plutôt une fuite devant la monnaie et la défense de l'épargne. Tant qu'on craignait une faillite généralisée des banques l'épargne est restée le plus liquide possible. Maintenant que s'impose l'idée que les énormes déficits et la surchauffe des planches à billets sotn le risque principal on se replace sur des biens susceptibles de conserver leur valeur.

Les mouvements que l'on constate sont purement et simplement un tour de valse de la psychologie des foules et de la création monétaire. Ils ne traduisent en rien l'évolution de l'économie réelle qui stagne à un niveau très bas.


Un an après la chute de Lehman brothers, un économiste lit le Figaro

L’information telle qu’elle est donnée par la presse quotidienne nationale est un sujet de réflexion.  Il était amusant de prendre un journal, à la date anniversaire de la chute de Lehman brothers et de parcourir les colonnes de l’un d’entre eux. Par exemple le Figaro du 15 septembre 2009.

1. « La Chine porte plainte contre les Etats-Unis ».  En dépit de toutes les affirmations contraires du G.20 des manœuvres protectionnistes ont lieu.  De son côté la Chine avait décrété peu avant qu’elle se réservait les matières premières de son sol. Et la Russie avait mis un blocage douanier sur les automobiles.  Etc.   A noter une jolie infographie sur le creusement du déficit des Etats Unis vis-à-vis de la Chine : on passe de 124 milliards de dollars de déficit en 2003 à 268 en 2008.  Plus qu’un doublement en 5 ans. Un système très sain  qui évidemment n’a aucun rapport avec la crise (ce sont les subprimes, idiots)!

2. « Cinq milliards pour les trains de fret ». Cela fait maintenant 40 ans que le fret SNCF est en pleine capilotade. Tout le monde connait la cause : le statut de cheminot ne permet pas de gérer une activité de façon profitable ; le poids syndical interdit toute réforme.  On parle de ferroutage mais aucun possesseur de camions ne voudra l’immobiliser sur un train avec la crainte qu’il soit pillé faute de gardiennage et surtout pris en otage par une grève.  La 40ième réforme en quarante ans n’aboutira pas plus que les précédentes. On voit que les sommes à verser représentent toujours quelques multiples des bénéfices fugaces de la SNCF. Il faut purement et simplement liquider cette activité et faire un appel d’offre pour la relancer. Les milliards versés manqueront à des tâches plus utiles.  Mais « chut » il ne faut pas le dire.

3. « Sarkozy veut sortir de la religion du chiffre ».  En route vers le Bonheur national brut qualitatif et non chiffré !  Nous sommes les premiers à expliquer les difficultés de l’interprétation du PIB. Mais difficulté n’est pas carence. Le PIB reste la base de tout.  Au passage que quelqu’un explique à France Info et France Inter que l’on prononce  « sti-glitz » et non pas « stil-gliste » !

4. « RSA : un démarrage en ligne avec les prévisions ». Voilà bien une présentation totalement biaisée. On nous a présenté le RSA comme un moyen de remettre au travail, même peu, les RMIStes pris dans la trappe à pauvreté. On nous explique maintenant que l’important est l’adhésion des travailleurs « pauvres » au système pour rechercher un complément de revenu.  Adieu les retours à l’emploi.  Vive l’aide sociale aux travailleurs pauvres.  L’inversion du discours est totale. Il ne s’agit plus de se réjouir de la baisse du nombre des RMIstes mais de la hausse des signataires de contrat RSA !  Vielle tradition énarchienne, le succès d’un fonctionnaire se mesure soit à celui d’un impôt qu’il a créé soit à l’adoption par des millions de gens des subventions qu’il a mises en place. Rocard était le champion de ces « succès » là. Comme nous le pensions  dès le départ au Cercle des Economistes E-toile nous sommes en présence d’une quasi escroquerie politique et administrative.

Il est intéressant de citer  l’interview de Jean Yves Praud, vice président du conseil général d’Ille et Vilaine dans le canard maison du département « nous vous ille », numéro daté de l’été 2009. Il avait suivi l’expérimentation du RSA dans son département. «  Nous souhaitions aider ceux qui reviennent à l’emploi ».  « Nous allons devoir appliquer  un RSA généralisé moins favorable que le dispositif  expérimenté en Ille et Vilaine sans que  sa réelle performance ait été démontrée ». « Notre département s’est toujours engagé pour une insertion sociale  et économique des personnes en difficulté. Mais il ne se retrouve pas dans ce dispositif complexe ». « L’Ille et Vilaine pourrait passer de 10.000 bénéficiaires du RMI à 37.000 bénéficiaires du RSA ». Martin Hirsh va être content !

5. « Le grand emprunt des pays de la Loire » : 80 millions d’euros espérés avec un rendement brut de 4%. Rappelons que la crise Argentine de 99-2000 a été aggravée par les exploits des régions en matière de financement…

6. « 1.3% de hausse de l’indice du coût du travail en glissement annuel  au second trimestre 2009 ».  C’est écrit tout petit.  Avec une baisse des prix en face. La rentabilité des entreprises françaises est prise dans un ciseau.  Mais il ne faut pas le crier sur les toits.  Et la Taxe carbone arrive !

7. « L’ex Pechiney éparpillé aux quatre vents » : « Ce fut un fleuron de l’industrie française » ajoute l’article, « il n’en restera bientôt plus rien ».  Le prix à payer pour l’enrichissement illégal de quelques amis de F. Mitterrand.  Péchiney a disparu dans un triangle qui n’était pas celui des Bermudes. La corruption au sommet de l’Etat a un prix.

8. » Obama accuse  Wall Street » et  «l’appelle à se réformer ». Parmi les mesures attendues  les hedge funds seraient tous tenus à lever le voile sur leurs activités et les banques seront incitées à coter leurs produits dérivés actuellement négociés de gré à gré.  Nous sommes sauvés. Un peu plus loin on signale que la directive européenne sur les HF doit être revue.  Cela bloque de partout, même sur des mesures microbiques et sans réelle importance.

9. « la France en flagrant délire fiscal ».  L’opinion de d’Yves de Kerdrel  s’appuie sur des faits hélas parfaitement établis ; En fait c’est pire que ce qu’il croit. Il parle de 20 taxes nouvelles depuis l’arrivée de N. Sarkozy : on en est à quarante depuis celle de Chirac.  « La France est un vrai pays socialiste sur la fiscalité ».  Et oui ! Comme dit le Monde de ce jour « la droite est agacée  par le discours de gauche de N. Sarkozy ». Elle l’avait été par le socialisme fiscal de VGE puis par le socialisme pur et dur de J. Chirac, chantre indéfectible des avantages acquis et de la non réforme.  L’agacement  semble pouvoir être supporté à droite  pendant des décennies !

10. « Tout n’est pas la faute de Lehman Brothers ». On s’en doutait un peu mais après tout Bertille Bayart,  a bien raison de le rappeler.  La rédactrice en chef adjoint du Figaro économie en revanche met tout sur le dos des subprimes, répétant une erreur que nous ne cessons de dénoncer. Du coup elle n’arrive pas à comprendre comment la crise a pu se porter si vite sur le commerce international : «  Il a fallu moins de six semaines pour mettre à l’arrêt les usines chinoises bien avant que la crise financière ait eu le moindre effet macro économique ».  Si elle lisait ce blog elle comprendrait pourquoi et n’aurait pas l’idée de conclure sur cet appel : « Il est urgent de s’attaquer aux mécanismes de diffusion de la crise ».  C’est le grave problème de tous ceux qui expliquent la crise par les subprimes. Ils sont obligés d’invoquer un « effet papillon » introuvable  ou d’invoquer le Seigneur pour  découvrir le mécanisme caché. Il n’y a pas de mécanisme caché. Mais une erreur de diagnostic !

11.  Grippe H1N1 : elle fait peur. Elle aura des effets économiques.  Mais heureusement il y a l’économiste Nicolas Bouzou, encore un qui n’a pas venir la crise économique actuelle mais qui se revanche par une remarquable précocité sur celle à venir. « Une telle pandémie serait susceptible de faire dérailler la mondialisation et de mettre nos Etats en situation de surendettement ». Heureusement, ce n’est pas le cas actuellement !  La mondialisation n’a pas déraillé et les Etats ne sont pas en situation de sur endettement !


Conclusion de cette petite séance de lecture vespérale : un moment somme toute assez amusant ou affreusement  consternant. C’est comme on voudra !

Sylvain Dieudonné pour le Cercle des Economistes E-toile

La pertinence du concept de cycle économique

Pratiquement tout le monde a refoulé l’idée du cycle économique aux oubliettes de l’histoire. Chaque récession est une « surprise » dont il convient de maîtriser les leçons spécifiques. On ne veut pas voir d’enchaînement dans la durée. La dictature du court terme ne concerne pas que les banquiers.

Nous avons attiré plusieurs fois l’attention sur la pertinence de l’analyse économique en terme de cycle.  Une phrase du commentaire de M. Sarton du Jonchay (« Permettez-moi de discuter le pouvoir explicatif des cycles économiques » http://cee.e-toile.fr/index.cfm/2009/9/12/Les-vraies-causes-de-la-rcession#comments ) nous conduit à redonner un petit coup de plumeau sur cette clé fondamentale de l’analyse de la crise actuelle. La question posée est exactement celle-ci : « Serions-nous alors encore soumis à des cycles en fin desquels l'accumulation excessive de dettes par rapport au potentiel de croissance de l'économie est brutalement soldée ? » si le système de crédit était sain.

Le cycle est une réalité depuis que les banques existent et au moins depuis 200 ans. Pour s’en tenir aux cent ans passés : 1921, 1929, 1938, 1952, 1963, 1974, 1982, 1992-3, 2001-2002, et 2008-2009.

Les économistes se sont longuement affrontés sur l’analyse des causes jusqu’à l’immédiat après guerre de 40. Après l’étude des cycles a quitté les radars : il ne pouvait plus avoir de récessions après Keynes ! Appelons cela l’illusion macro-économique : je contrôle la demande globale ; adieu les récessions ! Et les cycles ont continué …

Relevons aussi que le cycle s’est produit sous une multitude de systèmes de changes (bimétallisme, étalon-or, étalon de change or, changes flottants.  C’est une réalité qui transcende les systèmes, les écoles de pensée et les formes d’organisation.

Si on laisse de côté certaines théories mécanistes comme celle des « time lags » et des effets de stocks (elles se sont ridiculisées une fois de plus en justifiant la fin des crises économiques en 1998-99 par l’arrivée de l’économie internet et la fin des stocks) on trouve trois explications :


-    Schumpeter voit l’expression d’un cycle de l’investissement. Après un certain temps l’euphorie des dirigeants conduit à surinvestir et une correction s’avère nécessaire. Keynes, avec sa théorie de la baisse marginale du taux de profit au fur et à mesure que la fortune se concentre chez les riches en phase de haute croissance appuie ce genre de raisonnement). Au bout d’un moment on investit trop avec une chance de rentabilité qui en fait a baissé : la récession survient.
-    Juglar lui avait clairement détecté un cycle de crédits : la vigilance des banques baisse en même temps que l’euphorie gagne en période de haute conjoncture. Arrive alors « the day of reckoning » et « l’impending doom ».
-    Maurice Allais a établi une équation qui n’a pas été reprise par la littérature économique car trop mathématique et s’appliquant à un facteur apparemment saugrenu : la mémoire. Le cycle de l’oubli est à la base du cycle financier lui-même générateur du cycle des affaires.

Ma propre doctrine est de penser qu’ils ont tous les trois raisons :

-    Les cycles s’enchaînent par l’effet de la mémoire des crises précédentes ;
-    Le capitalisme commence toujours par un « cadeau à l’avenir » : on dépense avant d’engranger. On fait l’avance financière des profits à venir qui deviennent dans la phase de croissance forte de plus en plus certains : les capitalistes à succès croient toujours le devoir à leur génie pas à la chance ni à la conjoncture. Ils sont toujours surpris du retour de flamme ! Citons  Sir Lindsay Owen Jones, de l’Oréal : « il y a un an je vous disais que nous abordions 2008 avec confiance. Avec le recul je dois dire que c’était méconnaître la force et la dimension d’une crise qui n’a épargné aucun secteur de la vie économique ». Autrement dit : je n’ai pas vu venir la crise car je croyais qu’on était des génies capables de produire des croissances à deux chiffres en toutes circonstances ! Des exemples comme cela on en trouve des milliers depuis 1715 !
-    La finance est obligatoirement sollicitée dans ces mécanismes : c’est elles qui va créer la monnaie et apporter les fonds. Le crédit participe à l’euphorie générale. Il n’est pas sûr qu’il la crée.

En 1929 la finance prête pour spéculer en bourse ; une bulle se crée qui finira par exploser. Elle est donc partie à la catastrophe : elle en est un relais nécessaire ; mais est-elle une cause suffisante ?

En 1998 la mode est aux placements en Orient jusqu’ici laissé de côté par les financiers. Le tremblement de terre de Kobé remet en cause bien des positions aventurées. Un repli massif se produit qui entraîne une remontée du dollar et la perte des économies faibles liées au dollar comme celle de l’Argentine. Un choc extérieur détruit en quelques instants la pyramide financière internationale. La responsabilité est-elle purement liée aux banques ? L’accident sera limité et, indépendant du cycle, n’aura pas de conséquences importantes pour le gros de l’économie mondiale (un simple coup de frein).

En un mot les crises financières hors cycles n’entrainent pas de récession. Mais le surendettement en fin de cycle peut se révéler extrêmement nocif.

Ceci nous conduit à la réponse suivante : même en cas de système financier vertueux et de grande qualité, il est exclu qu’il interdise le cycle économique. Le cycle a en quelque sorte une force autonome fortement inscrite dans le  tissu même du capitalisme et de la nature humaine. Quand le temps est venu de faire le ménage dans les projets, le retournement se fait.  Volens, nolens. La conduite macro économique des économies n’a rien changé. Même la beauté solaire d’un système de crédits parfait sera impuissante à l’empêcher.

Même si la récession revient sous des formes toujours différentes, dans des contextes toujours différents et prend des chemins toujours différents, sa survenue régulière est une réalité vitale du monde économique tel qu’il est.  Il peut paraître abusif de faire apparaitre un concept de « retournement de cycle » indépendant de ces composantes toujours changeantes. Nous voudrions bien que comme les marées, on découvre une explication mécaniste, simplissime et mesurable du cycle. C’est impossible. La réalité économique est trop complexe. Et la crise, nécessairement frappera à l’endroit où on l’attend pas : là où on l’attend, on est préparé ! Guderian passe par les Ardennes et oublie la ligne Maginot !  Idem pour l’économie.

Cela veut-il dire qu’on ne peut rien faire vis-à-vis du cycle ? Bien sûr que non. Nous pouvons agir sur le contexte. Car selon le contexte, la récession sera plus ou moins importante.  Lorsque par différentes défectuosités touchant principalement le système monétaire international et les dissymétries d’organisation du secteur financier, se créé un monstrueux nuage d’endettement concernant aussi bien les entreprises que les particuliers et les Etats, on sait que l’on est en train d’armer une bombe d’une violence extrême. Et qu’il se trouvera, quelque part, là où l’on ne l’attend pas nécessairement, un détonateur qui fera tout péter.

Nous-mêmes avons considéré que les bulle immobilière, en France, ne serait pas ce détonateur. En France. La bulle immobilière des particuliers nous paraissait avoir des effets à terme très embêtants : une capture excessive de la richesse produite provoquant un risque de stagnation. Alors qu’un 92-93, la multiplication par 7 des encours bancaires à l’immobilier d’entreprises nous avait fait prédire que la crise commencerait par là, comme ce fut le cas. En revanche nous observions comme le lait sur le feu l’immobilier des particuliers aux Etats unis parce que dès 2006, le marché s’est retourné alors qu’on parlait d’un secteur ouvert à la croissance indéfini sans jamais de baisse des prix. Le système hypothécaire américain rendait l’édifice particulièrement  fragile.

C’est à ce moment là que nous avons compris qu’on entrait dans la phase de retournement de la conjoncture. On était trop tôt depuis la récession précédente pour annoncer la récession en 2007. On l’a voyait plutôt sur 2010 à mi juin 2006. Mais la nervosité des marchés financiers et le retournement du cycle du bâtiment aux Etats unis conduisaient à accélérer le scénario ;  dès le début de 2007 nous annonçons que le retournement du cycle se fera pleinement sentir en 2009 avec un déclenchement probable après l’été 2008.

L’ampleur des déficits et des situations absurdes (comme les déficits et excédents de balances de paiements croisés entre la Chine et les Etats Unis) permettaient d’annoncer une récession forte.  

Le retournement du cycle a frappé un système financier mondial gonflé comme un ballon. Ce n’est pas la finance qui est responsable du retournement de la conjoncture : mais elle a été le moyen obligé du gonflement dément de la sphère financière.

Quand la sphère s’est effondrée, elle l’a fait partout et la première victime a été le commerce international. Ceux qui cherchent à réconcilier ce fait et une explication par les subprimes seules sont obligés de se livrer à des contorsions ridicules. L’énorme masse de capitaux générés par la bulle financière ne trouvaient plus d’investissements rentables dans le crédit classiques aux entreprises. On lui a fourni des substituts de plus en plus faisandés et de plus en plus spéculatifs, faute d’alternatives. D’autant que via les déficits américains on continuait à créer de la monnaie et du crédit en masses toujours plus importantes.

Ce que peut faire la science économique c’est donner une explication réelle de ce qui s’est passé et suggérer des réformes de structure susceptibles d’éviter que se créer des masses financières non liées fermement aux besoins de l’économie réelle. Mais elle ne peut pas annoncer la fin du cycle.

Le cycle quasi décennal reste une clé d’interprétation fondamentale de notre système économique ; son observation, son analyse, sa compréhension, est de nature à fertiliser la prévision, la gestion budgétaire, la maîtrise des investissements.

Actuellement la notion de cycle est niée. On voit le résultat. Le retour du cycle dans la pensée économique est une nécessité criante. Ce devrait être la leçon principale de cette récession.

Pour montrer à quel point la notion des cycles est étrangère à l’esprit de la quasi-totalité des décideurs, racontons cette petite anecdote. Chargé par une organisation internationale de valider le projet de financement d’un complexe hôtelier de très grande envergure dans un pays sous développé de la couronne méditerranéenne, j’observe que le business plan fait apparaître une croissance linéaire sur 30 ans (le prêt était sur 20 ans). Je fais donc les réserves que le cycle m’inspire au milieu de l’ahurissement général (entrepreneurs et financiers). J’indique qu’il faut prévoir tous les 8 ans, à titre de précaution, deux années de vaches maigres avec des reculs de 10 à 20%. Cela implique une révision complète du capital initial nécessaire comme du plan de financement. Nous étions en 1995. Tout le monde a ri. Exit l’économiste conseil incongru.  Le projet s’est effondré en 2004, après l’explosion de « l’imprévisible bulle internet » ! Il a fallu tout reprendre à zéro avec des pertes colossales.

La micro économie comme la macro économie doivent comprendre le rôle et la réalité du cycle !

Didier Dufau pour le Cercle des économistes E-toile

PS : si vous trouvez quelque part l’esquisse du début d’une analyse proche de celle-ci, merci de nous le signaler. Prêcher dans le désert absolu peut plaire aux anachorètes. Mais il n’y a pas d’anachorètes économistes.

La notion de « banque de paiements »

Parmi les réformes demandées depuis longtemps par des économistes de renom qui ont fait le lien entre récession et système bancaire, on trouve la création de véritables banques de paiements, sociétés de services et non de crédits,  gérant des dépôts comme des dépôts inaliénables et non comme des prêts plus ou moins occultes à la banque.

La première raison est morale : forcer les citoyens captifs à utiliser une banque  pour effectuer des paiements, recevoir des salaires, des recettes, des honoraires, sans leur dire expressément qu’en fait les dépôts sont des prêts à la banque qui en fera ce que bon lui semble, alors qu’ils peuvent ne pas avoir envie de prêter et qu’on ne leur demande pas leur avis, est un piège  indigne contraire à l’esprit des contrats et à la règle démocratique. Si un particulier ou une entreprise veut prêter de l’argent, ils doivent pouvoir le faire explicitement et non implicitement en déposant de l’argent en banque.

La seconde est économique : le dépôt étant en vérité un prêt ; lorsqu’une banque est en difficulté les dépôts sont menacés. Il en résulte, depuis l’origine de la banque, des paniques incontrôlables qui provoquent des crises de liquidité dans tout le système bancaire et des faillites en chaine.  Pour éviter cette menace il suffit de rendre sa véritable nature au dépôt : l’argent n’est pas celui de la banque.  Elle n’a pas à l’utiliser pour son compte. En cas de crise, aucune ruée sur les comptes bancaires n’est plus à craindre.

L’actualité récente a montré la nocivité de ces paniques qui ont mis par terre par exemple Northern Rock  au Royaume uni et une vingtaine de banques aux Etats-Unis en attendant mieux. Pour parer le risque de panique les autorités sont obligées soit, comme aux Etats unis, avec le FDIC, de garantir les dépôts de façon fort coûteuse, soit comme en Europe de renflouer toutes les banques menacées pour éviter la spoliation du déposant. Comme la masse des dépôts est considérable, les sommes à engager sont effroyables. Les banques centrales, inventées pour pallier ce genre de difficultés, n’y sont jamais parvenu. A chaque fois ce sont les états qui ont du prendre le relais.

Si les dépôts étaient gérés par des banques de paiements rien de tel ne surviendrait. Les salariés recevraient leurs rémunérations sans crainte, les commerçants leurs recettes, les retraités leurs pensions. En situation de crise on ferait ainsi diminuer l’angoisse générale de plusieurs magnitudes. Les banques ne pourraient pas couvrir leurs erreurs avec les dépôts ni les utiliser par exemple pour spéculer pour compte propre. Les deux affaires de la Société générale et des Caisses d’épargne ont démontré le caractère pour le moins choquant de banques dévoyant l’épargne liquide de tout petits épargnants pour se livrer à des opérations ultra risquées sur les marchés spéculatifs. Procédé choquant mais actuellement absolument légal !

Comment marcherait le système de crédit dans une telle configuration ? Les banques seraient obligées de travailler soit avec leur capital soit avec des ressources empruntées. Selon leur préférence pour la liquidité  ou leur goût du risque, les épargnants qui désireraient faire travailler leur épargne souscriraiennt les formules de prêts aux banques ou aux entreprises qui les intéressent. La séparation des banques d’affaires et des banques de crédit permettrait de clarifier le risque pris selon les formules.

Les banques ne pourront plus compter sur le retour sous forme de dépôt dans leurs comptes des prêts qu’elles octroient pour alimenter leur trésorerie. Elles passeront par des marchés financiers à court, moyen et long terme qui peuvent être régulés et surveillés.  On veillera à ce qu’aucune banque ne devienne un moloch « too big to fail ».

Bien sûr une partie de la masse monétaire stagnera dans les comptes de dépôts. Il y a débat pour savoir si elle sera réellement supérieure à celle qui  est actuellement thésaurisée. D’ores et déjà la majorité des agents économiques ne laisse pas ses liquidités oisives. Le fait d’avoir à souscrire explicitement une formule de placement n’est pas un vrai frein surtout avec l’extension d’internet qui rend le coût de telles opérations extrêmement bas.

Bien sûr les banques de paiements feront explicitement payer leurs services. Mais il vaut mieux un service payé clairement qu’une fausse gratuité  qui est en fait un cadeau incontrôlable aux banques. Et tout le monde voit bien que les grosses banques de dépôts taxent pratiquement toutes les opérations bancaires : toutes sauf le chèque qui est de moins en moins utilisé !  

Bien sûr il faudra mieux rémunérer la ressource des banques qui ne sera plus captive et devra donc être attirée.

Mais les avantages sont clairs :
C’est la fin de la « banque universelle » qui voit des banques de dépôts énormes et oligopolistiques truster une part excessive de la gestion de l’argent et faire remonter vers leurs dirigeants une part démesurée du revenu national.  Chaque banque de crédits est sur un pied d’égalité avec les autres. La taille du réseau d’agences ne joue plus. Il devient facile d’éviter la constitution de molochs incontrôlables qui font peser un risque systémique sur la collectivité.

C’est le retour à la faillite bancaire. Si une banque prend trop de risques par rapport à son capital, elle fera faillite et avec elle ses actionnaires et ses prêteurs. Elle n’aura pas à être systématiquement sauvée.

Car les crises bancaires continueront à se produire. Tout prêt est une aventure et le cycle des investissements et des crédits n’a aucune raison de cesser. Mais les emballements seront tout de même plus contraints que dans un système où les prêts ouvrent de nouveaux dépôts  et sans médiation externe alimentent de nouveaux prêts.

Le marché interbancaire sera profondément modifié. Le rôle de la banque centrale sera d’assurer la liquidité des marchés en cas de crise financière comme maintenant. Mais il sera beaucoup plus facile de contrôler le bilan des banques pour prévenir les emballements et l’action sera bien plus efficace : les banques face à une défiance de l’épargnant n’auront que la banque centrale comme solution !

La création de banques de paiements et la restructuration du système bancaire en strates spécialisées et clairement identifiées (banques de crédits, banques d’affaire, gestion de fortune, courtiers) serait la manière de sortir de la crise actuelle la tête haute avec un système financier rénové et remis à sa vraie place.

On ne doit pas céder à la tentation de ne rien toucher et de se mettre la tête dans le sable. La dictature de l’existant doit être vaincue en s’aidant du levier de la crise. Evidemment, il faut réfléchir un peu plutôt que de s’agiter bêtement autour des bonus et des normes comptables.

Mais bon !

DSK : un propos consensuel mais vide

DSK s'exprime sur une demi page du Monde du 12 septembre. C'est l'effet "commémoration". Que dit-il ? Comme d'habituse rien que du prudemment consensuel !

Il avertit que la crise n'est pas finie et qu'il faut rester prudent. C'est vrai et d'une originalité tout de même modeste.

La reprise en sortie de crise ne sera pas forte. la Chine ne tirera pas la croissance mondiale et on ne sait pas trop comment remplacer le consommateur américain qui tirait la croissance à l'aide des déficits américains.Nous ne cessons de le dire depuis plusiers mois. Donc : d'accord M. DSK !

le point intéressant est l'assertion que "la crise peut contribuer à résorber significativement les grands déséquilibres, déficits américains et excédents chinois".

On laisse ainsi entendre qu'ils n'étaient pas souhaitables. Mais pas un mot sur les causes de cette double enflure. Alors que c'est là le noeud du problème. Pas de diagnostic, pas de remède. les réformes évoquées ne concernent que les droits de votes au FMI qui sont un vrai sujet mais second vis à vis d'une réforme plus vaste : des changes fixes dans un cadre de type Bretton Woods mais non asymétrique (cad où les Etats unis rentrent dans le rang) et où la monnaie de réserve n'est pas le dollar. 

Une fois encore DSK reste à la surface des choses et se comporte en politique pas en économiste.


Sylvain Dieudonnée pour le cercle des Economistes E-toile.

Les vraies causes de la récession


L’économie doit être une science nourrie par l’observation. Elle doit dégager des mécanismes répétitifs et en expliquer les ressorts. Elle ne peut se contenter de commentaires à la va-comme-je-te-pousse nourris par des postures idéologiques ou la défense de positions médiatiques acquises. La réalité est en permanente transformation. Les institutions changent. La première tentation est de se contenter de regarder une période de temps trop courte : c’est la dictature du proche présent. La seconde est de considérer que ce qui existe est « naturel » et non modifiable. La myopie et la sacralisation de l’existant sont les deux mamelles de l’erreur économique.

Sur ces bases, un an après la chute de Lehman Brothers est-on en mesure de tirer des leçons économiques solides sur lesquelles baser les politiques structurelles et conjoncturelles à venir ?

Nous pensons que oui.

Le premier effort est de garder à l’esprit quelques lois fondamentales.

1. Première loi : le cycle des affaires de 8-10 ans existe. Il est observable depuis plus de 200 ans avec une régularité fascinante. Pour s’en tenir au demi siècle passé les récessions s’enchaînent en  73-74, 1981-1983, 1992-93, 2001-2002, 2008-2009.  Elles commencent toutes aux Etats-Unis et se diffusent dans le monde entier. Une crise sévère suit une crise molle et réciproquement.

2. Seconde loi : toutes les crises quasi décennales ont une source monétaire. Le cycle est toujours un cycle du crédit. Le système monétaire se dérègle progressivement et des accidents monétaires et financiers surviennent.  Les aspects internationaux sont toujours présents. Aucune crise de ce type n’est à proprement parler nationale.  Surendettement et dérèglement des circuits financiers internationaux sont toujours présents dans les récessions.

3. Troisième loi : aucune récession n’est strictement identique à la précédente. Elle surgit presque toujours là où on ne l’attend pas, car la mémoire de la crise précédente perdure. Le craquement initial est très souvent différent, même si les mécanismes sous-jacents sont identiques.

4. Quatrième loi : les mentalités et les institutions jouent un rôle central dans chaque crise. Elles viennent ou aggraver ou limiter l’impact de la crise. Détecter les mentalités dangereuses et  les déviations institutionnelles est un des devoir de l’économiste. L’idée que désormais, depuis Keynes on sait éviter les récessions et maîtriser les crises est un exemple de mentalité dangereuse. Elle abaisse la vigilance et conduit à des erreurs de politique. Le système de facto de changes flottants, jamais validé par la théorie économique, et jamais remis en cause, est le prototype d’institution malsaine à fort impact d’aggravation des crises.

5. Cinquième loi : la récession est toujours le produit du choc d’une erreur institutionnelle majeure (qui gonfle comme un ballon une situation malsaine) et du retournement naturel du cycle. Comme un dard ce dernier se télescope avec la bulle douteuse et la fait crever. La gravité de l’explosion est toujours la conséquence de la taille de la bulle malsaine.

6. Sixième loi : l’erreur institutionnelle est soit le fruit d’une innovation encore mal maitrisée, soit de mesures clairement anti économiques.

7. Septième loi : l’opinion impute toujours la crise à des grands événements politiques, ou à des aspects économiques faciles à comprendre. On parlera du choc pétrolier de 1974 consécutif à la guerre israélo arabe, on associera la crise de 92-93 à la guerre en Irak,  celle du début des années 80  en France à l’arrivée de la coalition socialo communiste, celle de 2000 à une « bulle internet » et celle de 2008 à la crise des « subprimes ».  Il ne faut pas confondre ces titres arbitraires et le fond des choses.

8. Huitième loi : la crise économique stimule la critique politique et la recherche de boucs émissaires faciles.  On parle d’excès qui doivent être condamnés. Chaque crise révèle d’ailleurs des faillites plus ou moins frauduleuses. La dénonciation de la fraude et les aspects moraux remplacent la réflexion économique. La récession stimule en vain les crispations idéologiques. Le brouillard ainsi créé interdit d’y voir clair.

Avec en tête ce vade-mecum de l’économiste observateur, il est relativement facile de comprendre ce qui s’est passé et il était également facile de l’anticiper.

1. Première observation : depuis l’instauration des changes flottants deux changements radicaux se sont installés.

Le premier est l’aggravation du mécanisme de la « double pyramide de crédit » institutionnel dans le gold exchange standard mis en place à Bretton Woods et amplifié avec les changes flottants. D’un côté on assiste au gonflement indéfini de la dette cumulée des Etats-unis dont la balance des paiements est constamment déficitaire. De l’autre et symétriquement on voit se gonfler des balances excédentaires considérables qui ne sont pas remises en jeu dans le pays créancier mais replacées aux Etats unis provoquant des effets cumulatifs.  Mesurer en or, le dollar va perdre à ce jeu depuis l’instauration du système 97% de sa valeur.  Les pays qui accumulent des dollars comme les pays pétroliers et les pays exportateurs (Japon, Allemagne, puis à partir de 90, Chine)  sont frappés régulièrement par la purge des dollars excédentaires.

Le second est l’ampleur prise par la spéculation. A partir du moment où toutes les monnaies flottent, tout flotte. Tous les échanges internationaux sont conditionnés par un aléa sur les monnaies. Toutes les valeurs d’actifs sont conditionnées par la valeur fluctuante des monnaies. La libéralisation des mouvements de capitaux en environnement incertain impose des protections (hedging) et offre des possibilités de gains sur des variations de valeur même minimes pourvu qu’on applique un gros effet de levier. L’arbitrage devient la base de l’économie financière.
Le cumul de  déséquilibres massifs des balances de paiement et de la spéculation généralisée crée des situations explosives. Dans certains cas, comme en 1988-89 (accidents boursiers aux Etats unis) ou en 1998 (crise dite à tort « des pays émergents »), la faiblesse structurelle de ce système financier provoque des accidents spontanés qui peuvent avoir des effets locaux dévastateurs. Mais le grand risque tient à la rencontre du retournement naturel du cycle avec une situation financière totalement hors de contrôle.

2. Les trois dernières grandes récessions (92-93, 2001-2002, 2008-2009) sont toutes les trois l’effet du choc du retournement conjoncturel et d’une bulle financière démesurée. C’est ce qui les a rendues si facile à prévoir. Il suffisait de mesurer le poids des déséquilibres et leur caractère de plus en plus artificiel, et de contrôler l’évolution du cycle.  Pour notre part nous avons prévu et annoncée de façon presque parfaite la crise de 93 en France, celle de 2001 et celle de 2008. En fonction de l’intensité des déséquilibres et du continuum des mesures prises depuis la crise précédente, il était relativement aisé de prévoir l’intensité de la crise. Dès 2006, il était clair que la récession à venir serait extrêmement sévère.  Début 2007 nous annonçons le déclenchement de la crise aigue pour septembre 2008 et indiquons à qui veut l’entendre qu’elle sera particulièrement sévère. Il est donc anormal et déplorable que des économistes professionnels puissent à longueur de colonnes des journaux écrits, parlés et télévisés expliquer que la crise était « imprévisible ». Elle l’était parfaitement et l’a été facilement.

Mais pour cela il fallait avoir à l’esprit deux analyses : le cycle existe ; le système des changes flottants crée des bulles financières à répétition. Sans réflexion sur le cycle ni sur le système monétaire international, pas de prévision possible.

Or il se trouve que le système monétaire international des changes flottants est un tabou ; un vrai tabou ; un sujet qui terrorise ; un sujet qu’évitent en cœur tous les économistes un peu conscients de leur carrière. Le silence sur le sujet est assourdissant. Nous ne cessons de citer Maurice Allais parce que, seul, il  a osé ex cathedra et en remettant en cause son statut de prix Nobel, s’attaquer au grand tabou. Du coup on l’a traité de tous les noms et pris pour une sorte de fou. Il faut voir avec quel mépris son livre de 1999 a été accueilli, notamment dans le Monde : « nous sommes prévenu » ironise le valet de presse chargé de la critique du livre !  Et oui, vous étiez prévenu. Vous criez à tout vent que vous ne pouviez pas prévoir, mais vous étiez prévenu !

Quant au cycle, son étude a progressivement disparu au fur et à mesure  que les économistes se sont découverts keynésiens : nous savons prévenir et guérir les crises. Inutiles de s’acharner à en décrypter les mécanismes. Toutes les crises sont exogènes et nous avons la boîte à outils qui convient.  Cette sottise, car il s’agit bien de sottise, arrangeait tout le monde. On fit des modèles économétriques keynésiens à base de demande globale. Et on cessa de réfléchir et d’observer.

Dix années de forum économique m’ont montré que non seulement le cycle est sorti des esprits mais prie encore qu’il est nié et que quiconque en défends l’idée est vilipendé. En général par ceux même qui déclarent que les économistes sont des fumistes. Depuis Staline et l’assassinat de Kondratieff la gauche socialiste réfute l’idée même qu’il puisse y avoir un cycle des affaires (la crise du capitalisme est structurelle et il doit nécessairement scientifiquement s’effondrer). Voilà l’opinion dominante calée dans la prévention idéologique absolue : ôter ce cycle que je ne saurais voir. Les économistes pro capitalistes eux n’aiment pas l’idée que le système puissent tomber régulièrement malade ; toute crise est due aux erreurs des politiques qui trahissent les règles naturelles et bienfaisante du laisser faire et de la sagesse des marchés.

En un mot : pour dénoncer le système des changes flottants et observer le cycle, il faut du courage. Ou de l’inconscience.  Alors chut !!!!!!!!!!!!!!!!!!!!

3. La crise actuelle est le fruit du gonflement à des niveaux intenables de l’endettement global. C’est évident aux Etats Unis qui a cessé d’épargner pour emprunter à tout va. Mais c’est tout aussi net en France et dans l’ensemble des économies capitalistes mondiales. La source de cet endettement est la double pyramide de crédits auto entretenue permise par le rôle central du dollar dans un système dissymétrique de changes flottants. Pour la France nous avons affiché dans un de nos articles précédents l’évolution calculée par la Banque de France et publiée dans le dernier « l’économie française » par l’Insee de l’endettement des ménages, des entreprises et des collectivités publiques. Ce tableau devrait être affiché en première page dans tous les journaux et commenté par les beaux esprits de l’économie médiatique. Que nenni ! PAS UN MOT !

De la même façon il suffisait de lire les bulletins de la BRI (BIS en anglais) pour comprendre qu’il se passait un phénomène énorme et hors de tout contrôle sur les CDS depuis 2003. On sortait de la crise de 2001-2002 en créant les conditions d’une bulle gigantesque dans les relations financières internationales.

Nous écrivons en 2005 : « la bulle des CDS laisse penser que la prochaine crise sera absolument globale et touchera via l’effondrement des relations financières internationales tout le commerce mondial qui tire la croissance générale. La crise risque donc d’être générale et extrêmement sévère».  Autant pour ceux qui affirment que la crise était totalement imprévisible et que sa force « surprend » !

4. Ce n’est pas l’endroit où cela casse en premier qui est important.

A la fin des années 80, ce sont les pays émergents bourrés de crédits basés sur le recyclage des excédents de dollars en possession des pays producteurs de pétrole qui ont lâché en premier. En 92-93 c’est l’immobilier d’entreprise qui sera la première victime. En 2001-2002, c’est la bulle spéculative sur les titres du Nasdaq qui craque en premier. En 2008 c’est le recyclage des subprimes qui met le feu aux poudres.

La foudre ne tombe jamais deux fois successivement  à la même place.  C’est l’élément fragile qui cède mais il cède parce qu’on ne le voit pas fragile. En 1992 les crédits à l’immobilier d’entreprise en France est 7 fois plus important que la moyenne des 10 années précédentes. La bulle est énorme. Personne n’écoute quand on dit qu’elle va exploser. La réponse : « il y d’énormes liquidités en mal de placement, les prix n’ont jamais réellement baissé. Il n’y a pas de risque ».  En 2000 l’espoir porté par les NTIC est démesuré. Les gonflements boursiers sont ahurissants. Des « économistes » expliquent qu’avec l’arrivée de l’économie internet et la sagesse de la FED avec son génie, Greenspan, il n’y a plus à craindre de récession. L’économie a trouvé le chemin de la croissance continue. Et boom ! Jusqu’à 2007, les prêts « subprimes » ne sont pas considérés comme un danger. Au contraire : les pauvres peuvent acheter leur maison c’est formidable.  Fanny Mae  et Freddy Mac cautionnent avec de l’argent public ; Les CDS et les CDO permettent de diffuser le risque. Greenspan, patron révéré de la FED,  dit que cette innovation est formidable. Il n’y a donc aucun risque.

L’accident initial se produit toujours là, où on croit qu’il ne se produira pas. Comme il y a une mémoire de la crise précédente, ce n’est jamais à l’endroit précédent que le craquement se fait initialement jour. Les subprimes ne sont pas la cause de la récession, même si l’explosion de tout ce marché boursouflé joue un rôle crucial dans le déroulement des évènements.

Il est beaucoup plus important de regarder la « big picture » : le commerce mondial s’est arrêté. Tout le système financier international a explosé d’un seul coup. Tous les contrats ont été affectés. Tous les engagements financiers se sont trouvés pris à revers. S’il l’a fait, ce n’est pas parce qu’un effet « papillon » partant des subprimes a tout d’un coup par un effet de bord magique casser tout le système. Mais parce que le système commercial et financier international était totalement artificiel  et structurellement intenable.  Les Etats unis importent à tout va des produits que les américains achètent à crédit, crédits financés par le replacement des excédents des pays exportateurs. La spirale doit s’arrêter à un moment où un autre. L’immensité de l’inondation de crédits transforme tous les marchés en zone de spéculation intensive. Il est plus intéressant pour une banque de spéculer en salle de marchés que de prêter à l’économie.

Surtout dans les pays dont l’industrie est ratiboisée par la Chine, dont la monnaie est artificiellement  basse (ce qui lui permet de récolter des excédents record). Le système des changes flottants dissymétrique permet de laisser ce système foireux perdurer un temps. D’énormes spéculations ont lieu en Chine aussi bien sur le marché immobilier que sur les différentes places boursières. Tout le commerce international devient un manège fou où les spéculations et les déséquilibres font la loi.

Cela ne pouvait qu’exploser, subprimes ou pas subprimes, et cela a explosé. La première victime de la crise sera, conformément à cette analyse, le commerce international qui s’arrête brutalement et qui n’a toujours pas repris, un an après la chute de Lehman Brothers.

5. Tous nos articles publiés sur ce site dès juin 2008 racontent l’histoire que nous venons de passer en revue. Nous n’avons jamais dévié. Nous insistons immédiatement  sur l’évolution du Baltic dry index qui mesure d’une certaine façon l’appétence au commerce international. Nous reprenons les tableaux du BRI qui montrent bien l’origine de la crise.  Et surtout, nous mettons l’accent sur les causes profondes de la récession et sur les mesures à prendre d’urgence. La première est évidemment de mettre fin immédiatement au système des changes flottants. Ensuite il faut dégonfler le système bancaire qui est une outre gonflée de vent et en faillite. Pour cela il faut faire des restructurations drastiques allant jusqu’à la nationalisation temporaire, afin de réserver immédiatement les crédits aux besoins des entreprises. Ces mesures auraient permises, prises immédiatement de limiter le coût de la crise pour les Etats et de permettre une reprise plus sûre et plus rapide.

6. Les politiques suivies jusqu’ici ne sont fondées sur aucune analyse de la crise et de ses causes. Elles sont purement symptomatiques. On a transféré la dette aux instituts d’émission et aux Etats. Sans aucune réelle restructuration. Les banques principales ont été non seulement sauvées mais sortent agrandies de la crise. Rien dans le décor économique n’ayant changé, elles reprennent leurs activités de salles de marché sans entraves. Ce n’est pas dans le crédit aux entreprises malmenées par la récession qu’elles vont gagner de l’argent. Les risques monétaires sont toujours là et pèsent sur les comportements et notamment la reprise du commerce international.  Les plans de relance, dans un système de changes flottants, ne peuvent avoir que des effets imprévisibles. Personne ne sait ce qu’on va faire des dettes monstrueuses accumulées un peu partout.

7. L’absence de diagnostic, puis l’absence de réformes, puis une politique de simple ouverture des vannes monétaires et budgétaires expliquent la situation où l’on est. L’économie a talonné mais se meut à un niveau très bas. Le commerce international reste à l’arrêt. Il y a des menaces partout, notamment sur le front monétaire et bancaire. Le chômage et les faillites vont encore grossir pendant deux ou trois ans. Personne ne sait comment on va se sortir du piège du surendettement des banques centrales et des Etats.

8. La prévision pour les quelques années qui viennent est impossible.
Comme nous le disons souvent : la dépression type 1929 est imprévisible. La prévision de sortie de crise est beaucoup plus difficile que celle de l’entrée de crise. Les tenants de la « demande globale » parient que la reprise se fera mécaniquement par l’effet des plans de relance après la purge initiale. Aucune réforme n’est nécessaire. Plus tard tout redémarrera et  les dettes publiques seront apurées. Ce sera la position du G.20 qui ne suggérera que des réformes cosmétiques et à vocation politique. 
Il est probable qu’on s’inquiétera de plus en plus du coût de la solution trouvée qui est exorbitant et qui aurait pu par des gestes simples être radicalement réduit. Le cadre global (changes flottants, système monétaire international asymétrique et dévoyé, trop grosse importance de la spéculation, rapt de la richesse du monde par un secteur financier hypertrophié)  n’ayant pas été changé, le moteur à explosion reste en place. Bonjour le renouvellement des bulles et la possibilité de nouvelles crises financières  « pochettes surprise ».

Il avait fallu attendre 1997 pour sortir de la crise démarrée en 91 aux Etats Unis, déployée au RU et dans les pays exportateurs en 92 et arrivée en France en 1993. Quatre ans de galère ! On est ressorti de la crise du début des années 2000 en France en 2006  pour trois ans de croissance retrouvée mais très faible. Quatre ans de galère. Il est peu probable que l’on ne retrouve pas ce scénario : quatre à cinq ans extrêmement difficiles et une reprise à partir de 2012-2013 si le commerce international se rétablit.   Avec à tout moment la possibilité que le système monétaire absurde qui nous contraint ait provoqué une nouvelle tragédie bancaire monétaire ou financière.  Avec à tout moment le risque que l’impatience des peuples ne provoque quelques troubles exogènes.

Et au bout, lorsque le cycle après être redevenu haussier se retournera, des Etats incapables de trouver les ressources pour mener à nouveau la politique laxiste que nous venons de connaître. Comme nous l’avons écrit dans une de nos notes de  2006, la vraie toute grande crise mondiale pourrait bien être celle de 2015-2016 !
Il vaudrait mieux mettre en œuvre les réformes indispensables dès maintenant.

Didier Dufau  pour le Cercle des économistes E-toile.

Le carnaval des économistes qui n'ont rien vu venir : G. Sorman, P. Arthus…


L’anniversaire de la faillite de Lehman Brothers stimule les articles d’économistes bien en cour. On prend les mêmes et on recommence.  C'est-à-dire qu’on fait à nouveau intervenir tous ceux qui n’avaient rien venir et qui n’avaient donné aucun avertissement sur la crise imminente.

Le fait d’être en cour suffit pour être interrogé, publié, écouté, même si on a montré une myopie totale et même parfois si on a soutenu des idées qui sont à l’origine immédiate de la crise.

Evidemment les postures politiques sont privilégiées.  Paul Krugman est l’économiste de gauche soft. Joseph Stiglitz l’économiste « altermondialiste ». Ils sont écoutés « à gauche » dans la presse du même nom. On équilibre avec P. Arthus et Guy Sorman. Puis on prend quelques « institutionnels » comme JP Cotis, directeur général de l’INSEE et Daniel Cohen, fondateur de l’Ecole d’économie de Paris.  Droite, gauche, neutre : le panorama postural est complet.

Qu’ont en commun toutes ces personnalités ? Ils n’ont rien vu venir ! Mais ce n’est pas grave. S’il fallait que les économistes prévoient quoi que ce soit ! On peut avoir dit et écrit n’importe quoi on reste en France toujours un « expert » parce qu’on a un titre officiel ou on représente une posture  reconnue avec une étiquette bien nette et parfaitement collée.

Cette comédie n’est peut être pas divine mais elle est drôle. Il est toujours comique de voir des personnalités prises totalement à contrepied par les évènements essayer de retourner leur veste et retrouver leur à-plomb.  Dans Astérix on voit comme cela des officiers romains qui viennent de prendre une raclée et qui sifflotent et se rajustent en appelant tout le monde à oublier ce qui vient d’arriver et à resserrer les rangs dans la joie et la discipline autour de leur chef bien aimé.
« Vous y allez fort », penseront certains : ces personnalités « incontournables » sont des experts reconnus dont la parole vaut mieux que celle d’économistes inconnus qui publient marginalement sur la toile.

Le principe d’autorité est toujours mauvais conseiller. L’important c’est de savoir quelle est la réalité et d’avoir une vision exacte de ce qui va se passer, de ce qui s’est passé et de la manière dont on doit en tenir leçon.

Lisons ces articles et voyons s’il y a quelque chose d’utile à en retenir. Commençons par Patrick Arthus. On sait qu’alors que toute la finance se congelait il défendait encore les subprimes et la politique de Natixis, complètement folle, dans ce domaine. Il ne s’est pas seulement trompé, il a fait pire : justifier l’aveuglement jusqu’à l’ultime minute !  Dans la livraison du 10 septembre 2009 du journal le Monde fait-il amende honorable ? Tire-t-il la leçon de son échec ? A-t-il pris conscience de nouvelles réalités qui lui avaient échappées. Pas du tout : on assiste à un lavage de mains de première qualité.
-    Première parade : ceux qui avaient vu que cela allait mal tourner n’ont pas réellement compris ce qui se passait.  Sous entendu : ils ne valent pas mieux que les autres.
-    Seconde parade, l’attaque : on nous accuse, nous économistes,  d’être vendus aux banques mais c’est un argument peut être valable pour les américains mais pas pour nous les européens. On va donc parler de « l’honneur » des économistes travaillant pour les banques.
-    Troisième parade : on ne pouvait pas prévoir, même nous les économistes de banques, parce qu’on ne savait pas tout et qu’on ne pouvait pas tout savoir.
-    Quatrième parade : de nouvelles chaînes causales sont mal connues. Et l’imprévisibilité des gouvernements est telle qu’on ne saurait rien dire.
-    Cinquième parade : nos modèles macro-économiques « n’apprennent rien sur la vraie vie ».

Tout cela donne une idée assez effroyable des économistes : ils ne savent rien et leurs modèles sont faux. En plus les gouvernements et les salles de marché  leur font des niches à l’insu de leur plein gré. Au passage P. Arthus fait une erreur de fait surprenante en datant le blocage du marché interbancaire à la faillite de Lehman Brothers alors qu’il a commencé en juillet 2007 justement avec le blocage des subprimes qu’il défendait encore quelques jours auparavant !

Aucune leçon réelle n’est tirée son échec personnel dans l’aventure.

Oui, nous le disons depuis toujours, les modèles économétriques, notamment de l’INSEE sont incapables de maîtriser les ruptures.  Mais il faut dire pourquoi et ce qu’il faut faire pour que cela change.

Oui, c’est vrai, la mécanique des CDO et des CDS était largement inconnue du grand public. Mais des institutions n’arrêtaient pas de tirer la sonnette d’alarme comme le BIS. Mais la question de la validité des produits dérivés a été portée devant Greenspan parce qu’il y avait des inquiétudes. Les banques centrales ont dit : OK ! Les économistes écoutaient ailleurs ou avaient leur opinion favorable comme P. Arthus sur les subprimes « incapables de provoquer une récession majeure ».

Oui les gouvernements peuvent faire des erreurs mais en temps de crise seulement : en vitesse de croisière, ils ne font rien ou tentent de maintenir l’état des choses sans rupture. La crise a été amplifiée par la chute de Lehman Brothers mais cette faillite ne l’a pas créée.

Oui, il est un peu injuste de prétendre que les économistes de banques sont des « vendus ». Mais s’ils ne le sont pas, on retombe dans le « responsable mais pas coupable », ou pire l’« irresponsable mais pas coupable ».

Oui, les oiseaux de mauvaises augures qui de façon répétée annoncent la catastrophe pour demain matin, ne sont pas nécessairement des parangons de la bonne économie à mettre en œuvre. Mais il faut tout de même analyser d’un peu plus près les arguments. M. Larouche n’est certainement pas l’exemple parfait de l’économiste sérieux, nous en sommes d’accord. Les aspects sectaires l’emportent chez lui sur toute autre considération. Des imprécateurs de ce genre, il y en a des dizaines. 

Mais quelques voix se sont exprimées et depuis longtemps pour faire l’analyse détaillée de ce qui ne pouvait qu’amener un krach  sérieux. Je pense qu’on peut considérer la nôtre comme représentative. Nos arguments ont toujours été articulés, précis, et donnés à chaud (par 30 ans avant ni un an après !). Les medias ne voulaient rien entendre, malgré les courriers et  la participation à leur forum, pour faire confiance à des économistes qui ont finalement failli mais qui entendent bien conserver leur place médiatique, sans mea culpa, ce qui ne nous gêne pas, mais surtout sans chercher ce qui, dans leur manière de considérer l’économie, les a conduit à passer à travers.

Le cas de Guy Sorman est très différent. Il se veut écrivain et essayiste, pas économiste. Il est un porte drapeau. L’idéologie libérale est son domaine, sa spécialité, son business. Il a écrit des livres excellents comme son étude sur l’Amérique du sud et les politiques qui l’ont conduit à la ruine, qui n’en font certes pas le Tocqueville des notre siècle, mais qui marque un certain courage, dans le terrorisme intellectuel qui salit la France et un don d’observation et d’exposition qui est bien remarquable.

Néanmoins, il reprend une antienne (déjà développée sur son blog) qui n’est pas totalement acceptable. « L’économie ne ment pas mais ne prédit pas l’avenir », indique le titre de l’article. N’ayant rien prévu, G. Sorman n’est pas gêné le moins du monde. Pourquoi prévoir l’imprévisible ?

On se le demande. Surtout à la cour de la reine d’Angleterre, si on a bien suivi l’actualité. Les vrais spécialistes du capitalisme eux s’en moquent allégrement de la prévision des récessions.    Evidemment, il faut éviter que cette assertion fasse conclure que la science économique ne sert à rien et qu’elle n’est pas une science. Alors on va chercher les belles citations : « les économistes savent tout faire sauf prévoir », une phrase de Debreu qui a déjà beaucoup servi. On explique que les crises sont consubstantielles à un système créatif et dynamique. Quant à les expliquer ! Pour l’instant seules les idéologues parlent et c’est selon qu’on est interventionniste ou non qu’on avance des théories qui ne pourront pas être tranchées avant une dizaine d’année au mieux. 

L’important c’est d’admettre qu’avec le temps on a compris quelques petites choses : que le capitalisme c’est mieux que le socialisme et que cela a produit bien des progrès ; que le protectionnisme, c’est très mal ; que la coopération des Etats est nécessaire (bien que les états « fassent la guerre »), et qu’on a mieux géré la crise actuelle que celle de 1929.  La conclusion parfaitement bénigne apparait alors comme l’évidence même : « le capitalisme ne meurt pas mais rebondit » et « d’une crise à l’autre les économistes apprennent ».
Ou plutôt… apprendront. On verra bien dans dix ans ce qui ressort de tout cela.

G. Sorman, tout a son rêve, en arrive à se mettre en contradiction majeure avec les faits, bien qu’il ait expliqué que la science économique doit partir des faits. Il parle des « stratégies recommandées par la science économique » comme « la stabilité des monnaies ». Où a-t-il vu une quelconque stabilité des monnaies. L’once d’or vient d’atteindre à nouveau les 1000 dollars à l’heure où cet article est écrit. Il valait 35 dollars l’once en 1971 : est-ce une monnaie « stable » qui peut perdre 97% de sa valeur en 35 ans ?  Et le flottement général des monnaies est une preuve de stabilité ? On reste consterné par ce genre d’erreurs. Car c’était évidemment sur cette instabilité organisée qu’il fallait s’interroger, ses conséquences, sa part dans la récession actuelle. Le regard de Sorman n’est pas seulement celui d’un myope : il transforme ce qu’il regarde !

Sur les causes de la crise : rien ; sur les changements qu’il faudrait imaginer pour en tirer leçon : rien. Pas de diagnostic ; pas de pronostic ; pas de thérapeutique. Juste un acte de confiance dans le capitalisme et de méfiance vis-à-vis de ceux qui pensent que tout de même il y aurait peut être quelques mesures à prendre.

MM.  Arthus et Sorman ont fait leur devoir vis-à-vis du vain peuple (et des vaines reines) qui a la sottise de croire que les économistes auraient quelque chose à dire pour éviter les drames humains que sont les récessions majeures.  Les deux restent inentamés dans la conviction qu’on doit continuer à les écouter comme s’il ne s’était rien passé et alors qu’ils n’ont rien à dire sur ce qui touche le quotidien de milliards d’être humains.

Heureuses natures !

Dans cet océan de bêtise, ne voit-on pas quelques signes encourageants ?

Le CNUCED, la conférence des nations unis pour le commerce et le développement, a publié son rapport annuel.  Il y est considéré comme impératif la réforme du système monétaire international !

Il faut trouver un système plus souple que les changes fixes et non révisables et moins dangereux que les changes flottants. Il faut éviter les flux de capitaux à court terme qui déséquilibrent les échangent et bouleversent les marchés. Il faut une monnaie de réserve autre que le dollar.

Enfin ! Une institution importante reprend l’essentiel de notre position ; la récession actuelle est le fruit empoisonné du système des changes flottants et des déséquilibres gigantesques du système monétaire international. C’est mal articulé, techniquement embryonnaire. Mais c’est désormais écrit et porté à l’attention des autorités mondiales.  Que le G.20 lise le rapport de la CNUCED avant de se réunir. Il commencera alors à parler utile.

Joseph Stiglitz ne convainc qu'à moitié !

Comme toujours Joseph Stiglitz ne convainc qu’à moitié

Intéressante cette initiative d’un économiste reconnu de diffuser via la presse un CD ROM donnant en détail l’explication de la crise vue  par  un « Nobel » de l’économie particulièrement  médiatique, notamment à gauche après ses positions très critiques vis-à-vis du FMI.

Il est TRES rare que les économistes prennent le risque de l’explication publique à chaud. Une telle  initiative est bonne à prendre et à commenter.

L’avantage d’une personnalité qui a une assez haute idée d’elle-même c’est qu’elle croit avoir raison, et pouvoir le prouver.  Joseph Stiglitz raisonne et avance moult arguments. Il a beaucoup réfléchi et son raisonnement est articulé.  Ce ne sont pas quelques intuitions jetées à la va vite sur le tapis médiatique.

Il y a quelque chose de mécanique dans l’enchaînement des faits et leur interprétation par Joseph Stiglitz.  Si on n’y prend garde, il vous emporte dans son flot dialectique et vous prive de toute possibilité de doute ou de critique.

Et pourtant. Il y a de nombreuses failles dans son analyse des causes de la crise.

Que dit-il ? En fait rien de bien original.

La dérégulation bancaire a été « achetée » par le lobby bancaire aux Etats Unis alors que rien ne prouve son efficacité économique bien au contraire ;  « J’ai moi-même prouvé que cela ne marchait pas », dit-il ; « on a eu l’impression que cela marchait parce qu’en fait les Etats ont sauvé constamment les banques ». « L’idéologie du « marché qui a toujours raison » n’a fonctionné que parce qu’il y a eu le correctif : « l’Etat nous sauvera toujours » ».

Comme les banques gagnaient beaucoup et ne perdaient jamais, le système a cru et embelli …jusqu’à l’explosion finale.

On retrouve ici l’explication « comportementale » de la crise. La cupidité bancaire a conduit les grandes banques a faire évoluer le système dans le sens qui les arrangeait tout en faisant payer les pots cassés par l’Etat complice du fait de vilains politiciens sensibles aux groupes de pression et de la consanguinité entre Goldman Sachs et le gouvernement.   

L’aspect international est aussi évoqué, bien que l’intervention soit très centrée sur les Etats-Unis, en fait comme souvent avec les américains, beaucoup trop centrée sur les Etats unis.

Une nouvelle explication « comportementale » est avancée pour expliquer que les pays en développement au lieu de dépenser leurs réserves les ont accumulés. Là le raisonnement est franchement faible.  J. Stiglitz évoque « les leçons apprises en 1979 » où la perte de liquidités internationales  aurait eu des conséquences fâcheuses pour ces pays et aurait traumatisé les esprits.   Toujours est-il que cette erreur intellectuelle des dirigeants  des pays sous développés expliquerait que les Etats-unis se soient mis à consommer pour toute la planète pendant que les pays pauvres épargnaient et replacaient leur argent aux Etats unis.  Ce passage est tout sauf convaincant et disons le totalement indigne d’un prix « Nobel » de l’économie !

Mais il faut bien tenter d’expliquer ce fait majeur que la Chine et le Japon (pas particulièrement un pays en voie de développement) aient accumulés des réserves en dollars gigantesques. Et que de l’autre côté les Etats unis aient accumulés des déficits colossaux et permanents qui ont permis aux résidents américains d’emprunter à tout va et aux banques de les servir à plein régime.

De même il note bien que les banques désormais se mettent à spéculer et à ne plus servir les besoins fondamentaux de l’économie mais on ne trouvera pas d’explication, sinon qu’elles sont décidemment très vilaines.

A ce stade J.  Stiglitz a raté les explications fondamentales : le système monétaire international des changes flottants est à la source des déséquilibres permanents et massifs des balances extérieures ; c’est le flottement des monnaies qui a transformé à partir de 1975 l’économie mondiale en casino  géant ;  ce sont les gains astronomiques facilement gagnés dans ce casino qui ont détourné les banques de prêter sainement à l’économie.  Il n’a pas vu la continuité de l’histoire économique après la fin des accords de Bretton Woods. Sans flottement des monnaies toute la suite était impossible.  Cela, J. Stiglitz ne le voit pas. Il  critique Milton Friedman, père des changes flottants  mais seulement pour son intervention auprès de Pinochet, image de gauche oblige.

C’est ce qui rend toute son explication si peu convaincante. Il lie les faits de façon tonitruante mais en vérité  totalement arbittraire   dans une sauce obscure et filandreuse  qui ne peut pas emporter l’adhésion d’un économiste sérieux, même si  la personnalité très affirmée du gâte sauce peut en imposer à un non spécialiste.

On voit bien la différence d’approche avec le Cercle des Economistes E-toile : pour nous la crise est systémique et trouve sa racine dans les défauts du système monétaire international matrice des débordements ultérieurs; pour J.  Stiglitz comme pour la majorité des économistes qui n’ont pas vu venir la crise, elle est simplement comportementale.

Les développements suivants sur la nature du sauvetage « inconditionnel » des banques est classique et n’appelle aucune contradiction.  Nous avions, à chaud,  proposé de constater la faillite des banques  et d’imposer une restructuration forte allant jusqu’à la nationalisation temporaire.   J. Stiglitz montre bien que non seulement on a considéré que les banques étaient « too big to fail » mais aussi « too big to be restructurated ».  Alors on est entré dans un « ersatz de capitalisme » où la faillite n’existait plus pour les banques, y compris, grande nouveauté, les banques d’affaires.  Ce n’est pas l’intérêt général qui a guidé les politiques mais l’exclusif intérêt des dirigeants des banques.

A propos de Lehman brothers  J. Stiglitz fait une remarque très intéressante : on aurait du mettre en faillite toute l’activité risquée de cette banque  mais sauvegarder la partie de la banque qui concerne le système des paiements.  C’est là un des points que nous développons  nous-mêmes avec force : il faut isoler le système des paiements  du reste de l’activité bancaire et financière.  Dans le traitement de la crise aux Etats unis, on a paradoxalement sauvé presque tout le système bancaire et financier et laissé choir une partie du système des paiements ce qui a aggravé la crise.

J. Stiglitz a donc parfaitement raison d’affirmer qu’aussi bien l’administration Bush que celle d’Obama n’ont rien fait pour réorganiser et apurer le système financier.  Et que tous les problèmes de fond demeurent. Il exige le démantèlement des banques universelles « trop grosses pour être abandonnées à la faillite » et exige un re-régulation pour limiter les prises de risques excessives.  C’est exactement la position de notre cercle. Nous regretterons simplement que sur les modalités de cette restructuration et de  ce démantèlement il ne donne aucune indication.  Nous avons un plan très détaillé. On ne connait rien du sien.

Au total, on aurait bien aimé que Jospeh Stiglitz fasse cette émission avant la crise.  Un an après le pic de la crise, c’est tout de même un peu tard.  Sur les causes de la crise il n’est pas totalement convaincant.  En revanche en rappelant que la crise n’est pas finie, qu’il aurait fallu restructurer beaucoup plus profondément le secteur bancaire  et que le monde doit réinventer un modèle de croissance différent de celui qui a prévalu,  il fait œuvre utile, même s’il ne dit pas comment.


Didier Dufau pour le Cercle des Economistes E-toile

Plus de message

Le blog du cercle des économistes e-toile

Le cercle des économistes regroupés dans E-TOILE autour de Didier Dufau, Economiste en Chef,   aborde des questions largement tabous dans les media français et internationaux soit du fait de leur complexité apparente, soit  parce que l'esprit du temps interdit qu'on en discute a fond. Visions critiques sur les changes flottants,  explications  sur le retard français,   analyses de la langueur de l'Europe,  réalités de la mondialisation,  les économistes d'E-Toile, contrairement aux medias français, ne refusent aucun débat. Ils prennent le risque d'annoncer des évolutions tres a l'avance et éclairent l'actualité avec une force de perception remarquable.

Association loi 1901

  
BlogCFC was created by Raymond Camden. This blog is running version 5.9.002. Contact Blog Owner